
L’essentiel
Ce qu’il faut retenir
- Utilisez une numérotation issue d’une série continue et conservez une date d’opération claire.
- Faites figurer l’identité et les identifiants requis de l’émetteur, dont IF, taxe professionnelle et ICE.
- Pour le client, indiquez le nom ou la raison sociale, l’adresse et l’ICE lorsque le cadre applicable l’exige.
- Détaillez les lignes et affichez distinctement la TVA, ou le régime d’exonération ou suspensif applicable.
Que demande le Code général des impôts marocain ?
L’article 145-III du Code général des impôts 2026 prévoit des factures ou mémoires pré-numérotés et tirés d’une série continue, ou édités par un système informatique selon une série continue. Le document doit compléter les indications commerciales habituelles par des informations fiscales et transactionnelles précises.
La checklist ci-dessous vise les factures courantes d’une entreprise. Le secteur, la forme juridique, le régime fiscal et la nature de l’opération peuvent ajouter ou modifier des obligations. Faites valider votre modèle par votre comptable ou conseiller fiscal, notamment pour une exonération, un régime particulier ou une opération internationale.
L’article 145 prévoit une portée particulière pour les personnes physiques au régime de la contribution professionnelle unique ou de l’auto-entrepreneur. Ne copiez pas automatiquement une facture de société assujettie : validez les mentions adaptées à votre statut.
La checklist des mentions à prévoir
Configurez d’abord les informations permanentes de l’entreprise, puis rendez obligatoires les champs propres à chaque facture. Une adresse ou un ICE saisi librement à chaque vente augmente le risque de faute. Les données client doivent être conservées dans une fiche vérifiée et réutilisées sur les documents suivants.
Outre les éléments ci-dessous, ajoutez les autres mentions commerciales ou légales qui concernent votre forme juridique ou votre secteur, par exemple les informations du registre du commerce lorsqu’elles s’appliquent.
| Zone de la facture | Informations à contrôler |
|---|---|
| Numérotation | Numéro unique dans une série continue |
| Émetteur | Identité, IF, article de taxe professionnelle et ICE |
| Opération | Date de l’opération |
| Client | Nom et prénom ou raison sociale, adresse et ICE |
| Lignes | Nature, quantité et prix des biens, travaux ou services |
| TVA | Montant distinct, ou indication de l’exonération ou du régime suspensif |
| Règlement | Mode et références de paiement liés à la facture |
| Autres mentions | Informations prescrites par les autres textes applicables |
Où placer l’ICE sur la facture ?
L’ICE de l’émetteur doit figurer de manière lisible avec les autres identifiants de l’entreprise. Évitez de l’afficher uniquement dans une image de faible qualité ou dans des conditions générales difficiles à lire. L’article 145-VIII impose aux contribuables concernés de mentionner leur ICE sur les factures ou documents en tenant lieu.
La partie client doit prévoir l’ICE à côté de la raison sociale et de l’adresse. Faites confirmer ce numéro par le client professionnel et évitez d’inventer une valeur pour contourner un champ obligatoire. Si le client ou l’opération relève d’un cas particulier, demandez la règle de saisie à votre comptable.
- Ne confondez pas ICE, Identifiant fiscal, taxe professionnelle et registre du commerce.
- Conservez les zéros éventuels et évitez les espaces ajoutés par un tableur.
- Réutilisez l’ICE validé depuis la fiche client.
- Bloquez ou signalez une facture professionnelle dont les données requises sont incomplètes.
Comment présenter la TVA correctement ?
Pour chaque ligne, indiquez une désignation compréhensible, la quantité et le prix. Le calcul doit aboutir à un total hors taxes, au montant de TVA applicable et au total toutes taxes comprises. Lorsque plusieurs taux s’appliquent, séparez les bases et montants afin que le calcul reste contrôlable.
N’appliquez pas automatiquement un taux trouvé dans un ancien modèle. Le taux dépend de la nature de l’opération et de la réglementation en vigueur. En cas d’exonération ou de régime suspensif visé par le CGI, la mention de TVA est remplacée par l’indication du régime correspondant.
Total TTC = total HT + montant de TVA applicable
Pour une base de 1 000 DH HT soumise à un taux de 20 %, la TVA est de 200 DH et le total de 1 200 DH TTC. Vérifiez toujours que ce taux correspond réellement à votre opération.
Garder une numérotation continue et une piste de correction
Définissez une règle stable, par exemple FAC-2026-0001, puis laissez le système attribuer le numéro. Évitez de supprimer une facture finalisée pour réutiliser son numéro. Si une opération doit être corrigée, conservez la trace du document et utilisez le mécanisme adapté, comme un avoir, après validation comptable.
Les brouillons peuvent être séparés des factures définitives afin qu’un devis ou une préparation ne consomme pas un numéro final par erreur. Limitez aussi le droit de finaliser, modifier ou annuler les documents selon le rôle de chaque utilisateur.
Créer une facture conforme en 7 étapes
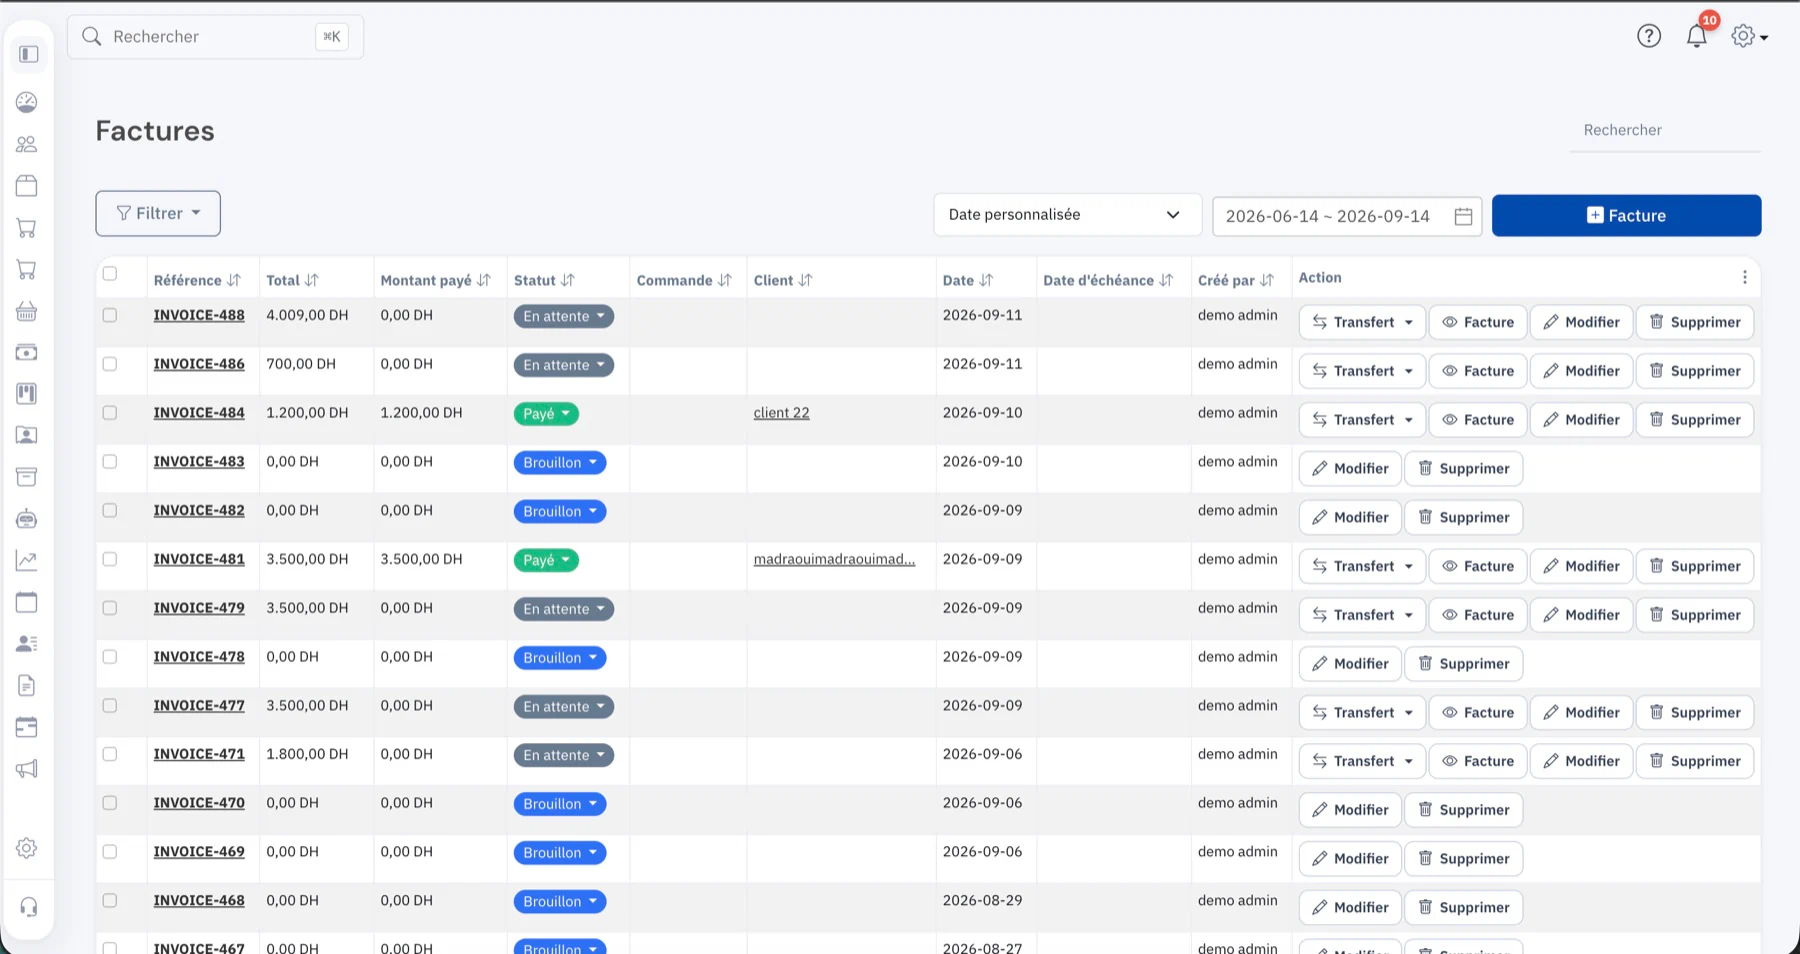
Reliez si possible le devis, la livraison, la facture, le paiement et l’avoir. Cette continuité réduit les ressaisies et facilite le contrôle. Le logiciel de facturation GStocky centralise ces documents avec les clients, les ventes et le stock.
- Vérifier les informations fiscales et commerciales de l’émetteur.
- Sélectionner la fiche client et contrôler raison sociale, adresse et ICE.
- Renseigner la date et laisser le système attribuer le numéro continu.
- Décrire précisément les produits ou services, quantités et prix.
- Appliquer le traitement de TVA validé pour chaque opération.
- Ajouter le mode et les références de paiement ainsi que les autres mentions requises.
- Relire les totaux, finaliser le document et conserver une copie fiable.
Les erreurs les plus fréquentes à éviter
Les oublis viennent souvent d’un modèle Word recopié, d’un numéro modifié à la main ou d’une fiche client incomplète. Une autre erreur consiste à afficher uniquement le TTC sans détail de taxe, ou à utiliser la même mention d’exonération pour toutes les situations.
Mettez en place un contrôle mensuel sur un petit échantillon : continuité des numéros, identifiants, calculs, règlements et correspondance avec les bons de livraison. Vérifiez aussi la capacité du logiciel à exporter les documents et les données utiles au comptable.
- Numéro en double, trou inexpliqué ou série changée sans règle.
- ICE, IF ou taxe professionnelle absent ou mal saisi.
- Client professionnel sans raison sociale, adresse ou ICE requis.
- Désignation trop vague pour comprendre l’opération.
- TVA non ventilée ou régime d’exonération non précisé.
- Paiement reçu mais non rapproché de la facture.
Questions fréquentes
Questions sur facture conforme Maroc ICE TVA
Quelles mentions sont obligatoires sur une facture au Maroc ?
Pour les contribuables concernés par l’article 145 du CGI : série continue, identité du vendeur, IF, taxe professionnelle, date, identité et adresse du client avec ICE, détail et prix, TVA distincte ou régime applicable, mode et références de paiement, plus les autres mentions légales requises.
L’ICE du client doit-il apparaître sur la facture ?
L’article 145-III mentionne les nom, prénoms ou raison sociale, l’adresse des acheteurs ou clients et leur ICE. La situation peut dépendre du client, de votre régime et de l’opération ; faites valider les cas particuliers par votre comptable.
Comment calculer la TVA sur une facture ?
Appliquez à la base hors taxes le taux légal correspondant à l’opération, affichez le montant de TVA distinctement, puis additionnez HT et TVA pour obtenir le TTC. Séparez les bases si plusieurs taux sont utilisés.
Peut-on supprimer une facture déjà numérotée ?
Évitez de supprimer ou réutiliser le numéro d’une facture finalisée. Conservez une piste de correction et utilisez le document adapté, par exemple un avoir, selon les indications de votre comptable et les règles applicables.
Un auto-entrepreneur applique-t-il la même checklist ?
Pas automatiquement. Le CGI 2026 prévoit une portée particulière de l’article 145 pour les personnes physiques relevant du régime de l’auto-entrepreneur ou de la contribution professionnelle unique. Validez les mentions et le traitement TVA propres à votre statut.